一周热点事件炒股配资门户
一、国内宏观热点
习近平同英国首相伯纳姆通电话:9月8日晚,国家主席习近平应约同英国首相伯纳姆通电话。习近平祝贺伯纳姆就任英国首相,指出中英是全面战略伙伴,虽然两国社会制度和国情不同,但共同利益大于分歧,双方应当互尊互信、超越分歧、求同存异,做大互利合作的蛋糕。
《金融强国建设“十五五”规划》正式出台:中国人民银行副行长陆磊在新闻发布会上表示,《金融强国建设“十五五”规划》正式出台。《规划》提出:到2030年,金融调控政策协同有效,金融风险防控精准高效,金融业的国际影响力和竞争力持续提高。到2035年,基本建成具有高度适应性、竞争力、普惠性的中国特色现代金融体系。
证监会定调未来资本市场:证监会副主席李超10日下午在国新办新闻发布会上表示,进一步增强资本市场内在稳定性。总结过去几年经验做法,持续加强稳市机制建设,不断壮大市场稳定力量。进一步拓宽中长期资金来源、渠道和入市方式,健全“长钱长投”的市场机制和生态。
中美经贸:在商务部10日举行的例行新闻发布会上,商务部新闻发言人黄玲在回答有关提问时表示,中美双方经贸团队认真落实两国元首北京会晤达成的共识,正在就300亿美元对等降税框架安排进行磋商,争取早日落地实施。
二、海外宏观热点
美国CPI数据:美国劳工统计局发布的数据显示,美国8月核心CPI同比上涨2.4%,符合市场预期,环比上涨0.3%,略高于市场预期。数据发布后,交易员预计下周美联储加息的概率约为90%。
美财政部将回购60亿美元长债:北京时间周三晚间23点,美国财长贝森特的“救市底牌”如期揭开——美国财政部将于周四回购至多60亿美元的10年期至20年期国债。尽管这类操作表面上旨在维持美债市场的流动性,但周三数据发布后,市场却呈现出负面反应。
欧洲央行加息:欧洲央行将存款机制利率上调25个基点至2.50%,将主要再融资利率上调25个基点至2.65%,将边际贷款利率上调25个基点至2.90%。交易员维持对欧洲央行的利率押注不变,预计2026年还将加息一次。
三、热点产业动向
苹果新品发布会:北京时间周四凌晨1点,苹果公司举行9月新品发布会,发布首款折叠屏手机iPhone Duo,iPhone 18 Pro/Pro Max、AirPods 5以及新款Apple Watch。起售价1999美元的iPhone Duo将折叠屏的软件交互和硬件功能玩出了新的高度。
农业:美国气象预报机构CPC表示,厄尔尼诺现象正在增强,在2026年10月至12月期间,有75%的概率出现一次历史性事件,其强度将超过1950年以来此前的历次厄尔尼诺事件。2026-27年北半球秋冬期间出现极强厄尔尼诺事件的可能性超过90%。
信息通信行业发展“十五五”规划:工业和信息化部印发《信息通信行业发展“十五五”规划》,到2030年,全面建成覆盖完善、性能领先的新一代通信网,加快形成技术先进、安全可控的信息通信产业体系,有效构建技管结合、敏捷高效的信息通信行业治理体系,信息通信行业现代化迈出坚实步伐,为到2035年基本实现信息通信行业现代化奠定坚实基础。
汽车:工业和信息化部等九部门印发《智能网联新能源汽车产业发展“十五五”规划》提出,强化汽车与能源融合发展。加快完善充换电基础设施,科学合理布局大功率充电设施,补强农村充电设施建设短板,持续提升充换电服务效能。加快推进车网互动规模化应用,探索可持续商业模式。推动新能源汽车与绿色电力、绿色氢能协同发展,加强新能源重卡在干线物流、特定场所短途运输等场景的推广应用。
资产表现回顾
本周,A股震荡下行,沪指下跌1.07%,沪深300下跌0.83%,中证1000下跌1.08%;港股连续五天下跌,恒生指数全周下跌3.3%,恒生科技指数大跌5.45%。
本周10年期国债活跃券收益率上行0.65BP;10Y美债收益率上行18.48BP。
美股下跌,道琼斯指数下跌1.57%,纳斯达克指数下跌0.66%;德国DAX指数下跌1.83%,韩国股市涨超3%;黄金本周下跌1.83%,布伦特原油连续第二周涨超8%;比特币跌近4%。
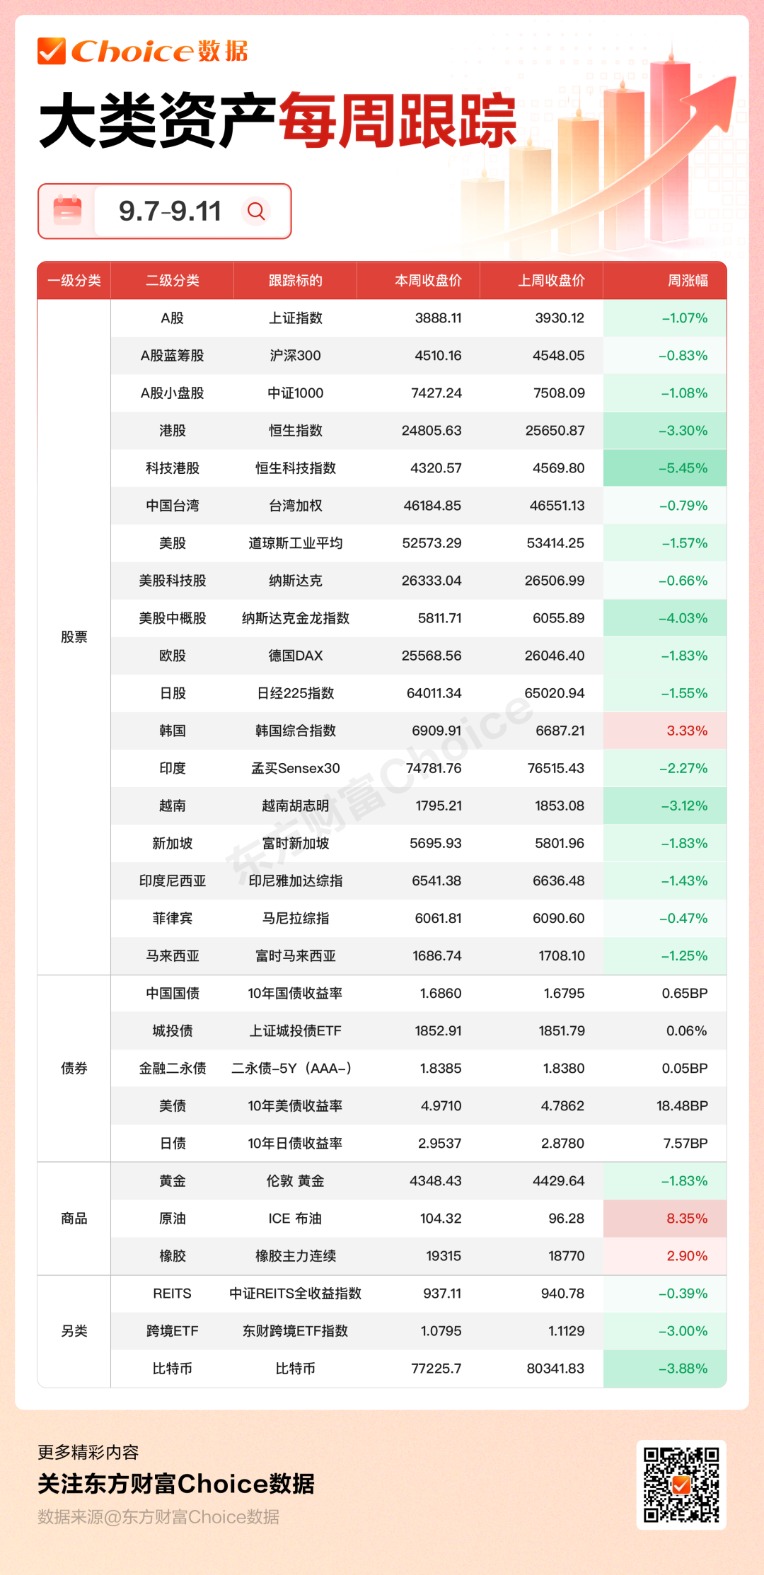
数据来源:Choice数据
机构后市观点
一、权益市场
东方财富证券:市场仍在寻找新的配置平衡,A股机会正在向更多行业扩散。上周全球权益市场表现继续分化,A股内部行业轮动明显加快。在缺乏显著增量资金和稳定新主线的背景下,市场更多体现为存量资金再配置。继续关注煤炭、券商、有色、新能源、化工、银行等具备景气逻辑的价值蓝筹方向;成长方向,逢低关注景气处于上行趋势,估值合理的CXO、创新药和国产AI(AI应用、晶圆厂、半导体设备等)。
中金公司:9月全球资产迎来多重挑战。AI发债可能加速,美债利率变数增大;沃什强势翻鹰,美联储加息风险上升;美伊冲突加剧,油价明显反弹。我们建议保持信心与耐心,政策纠偏时点或已渐行渐近,短期波动不会扭转全球流动性宽松趋势,利用市场波动逢低增配中美科技股票和黄金。
招商证券:美国非农就业超预期,市场关注点转向通胀,美债利率和美元短期仍有上行压力。国内二季度A股盈利延续改善,但行业分化明显。能源供应风险推动原油及化工品上涨,反映供给冲击而非需求全面复苏。AI产业利润加快由硬件向软件和应用端迁移。配置上建议均衡结构性成长与红利,重点关注AI算力、出海及低估值改善方向。
申万宏源证券:维持9月反弹延续判断,结构选择重点仍是寻找超跌反弹中,能够更大程度上修复跌幅的方向。AI链内部更加关注非机构重仓方向,国产算力链和AI小盘股“中期掩护短期”。中期关注27年业绩增速继续加速的算力通胀环节,重点是存储,高端CCL、PCB、电容。
二、债券市场
华泰证券:利率债供给是当前债市核心关注点。我们认为后续利率债供给呈现短期压力仍大、明年方向性退坡、结构上超长端相对占优的特征。年内政府债剩余净融资额度约4.77万亿元,供给压力未见回落,但超长端政府债发行已趋缓。全年额度大规模跨年结转的概率较低,更可能是发行进度后移。
中国银河证券:市场机构多空博弈持续下,交易盘内部操作分化、险资等配置盘承接的行为分化持续扰动短期行情,重点跟踪配置盘增量资金入场及行情向配置驱动切换的可能。此外,9月为债市传统季节性偏弱窗口,利率存在阶段性上行压力,但今年基本面、流动性及险资配置仍有支撑,行情大概率震荡分化、大幅调整仍待要素观察。
国联民生证券:对于长债来说,目前10年国债利率处于1.68%左右,考虑到自6月以来,10年国债利率已经处于1.7%左右震荡了三个月,即使其利率低于1.7%也不会呈现下行过快的走势,而且当前收益率曲线并不平坦,10Y利率相对短端估值不贵,因此10Y利率在利好环境中有缓步下行并压平收益率曲线的可能性。预计10年国债波动的主要区间可能在1.65-1.7%左右。
三、其他市场
东方财富证券:展望后市,9月FOMC会议临近,美联储即将进入静默期,下周公布的8月CPI或将成为市场交易的主要抓手。我们继续维持9月美联储按兵不动的判断,建议把握加息预期收敛带来短端美债收益率下行及贵金属反弹机会。中长期视角下,受美国财政等结构性问题持续约束,长端美债期限溢价料将保持黏性,收益率曲线陡峭化逻辑仍然成立。
中信建投证券:黄金的短周期波动主要受流动性以及私人部门仓位(ETF资金流向)影响,决定行情的斜率和波动幅度;中长期趋势更多取决于美国财政信用、全球货币体系变化和央行储备多元化,决定金价的配置中枢和下方支撑。
一图总览下周大事
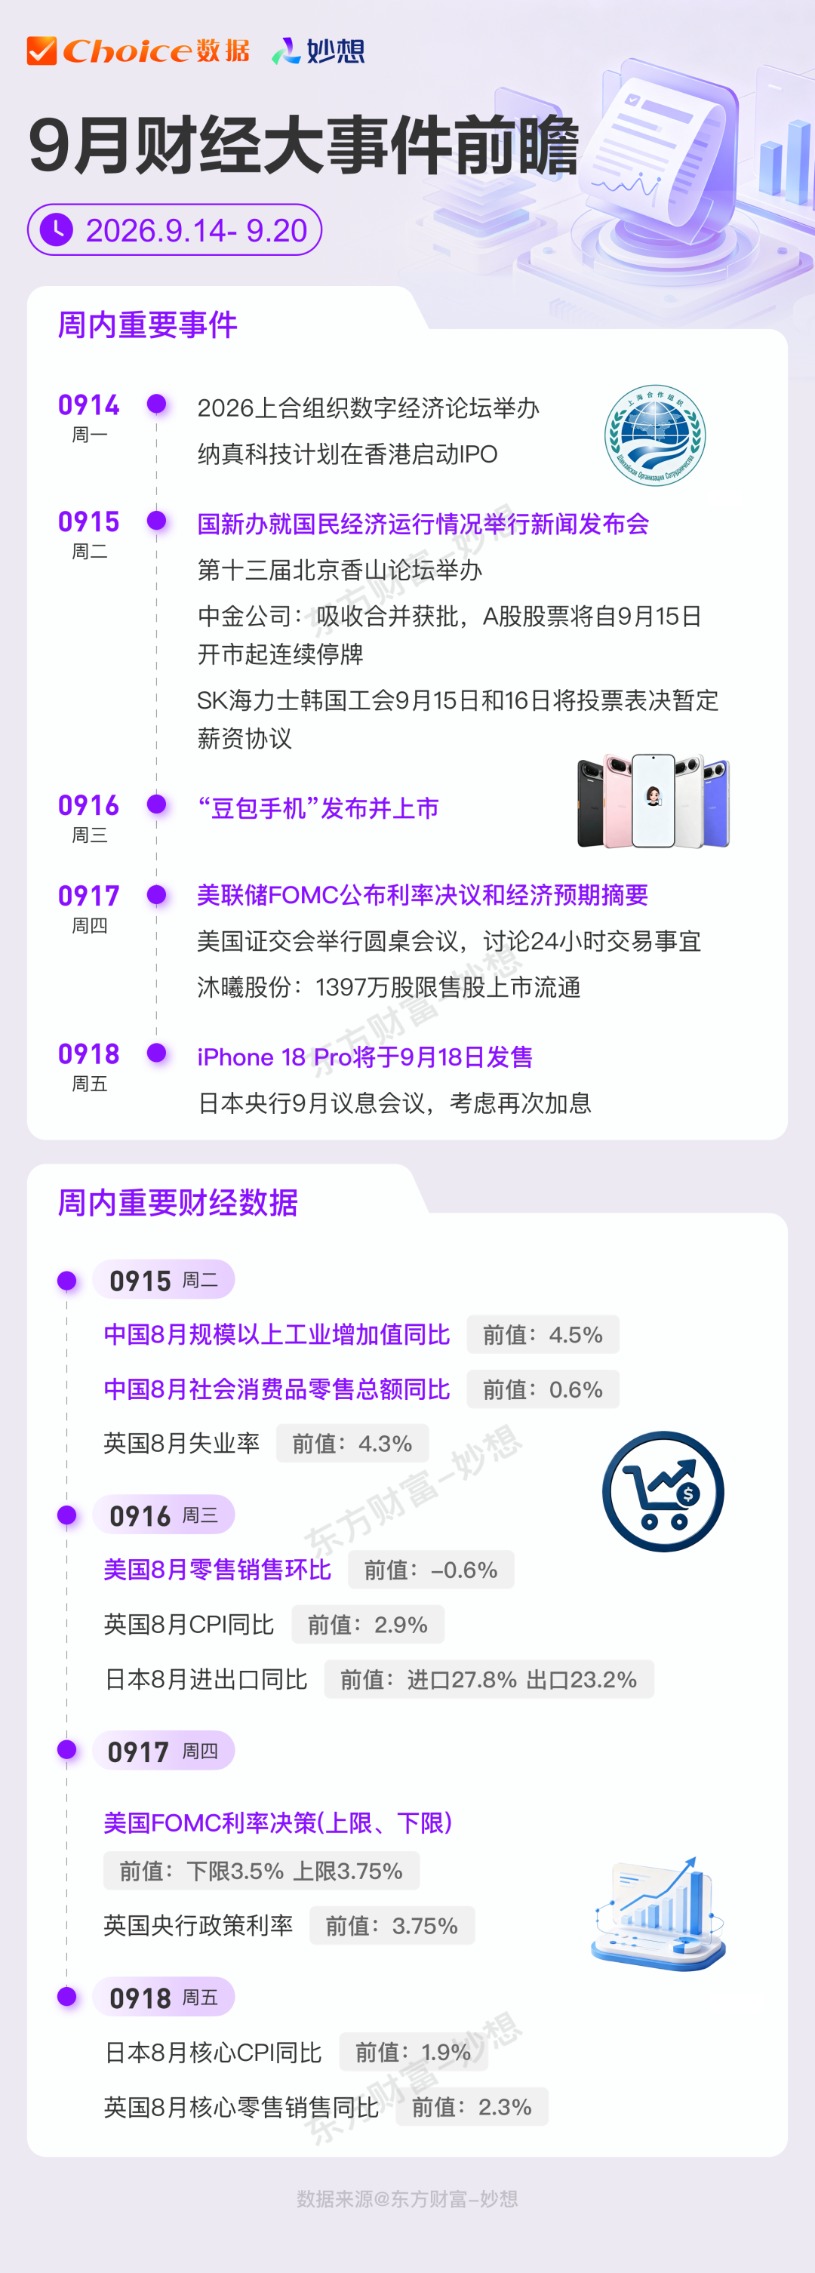 文章来源:东方财富Choice数据
责任编辑:126
原标题:全球股市普跌!原油再度暴涨 | 大类资产周报
郑重声明:东方财富发布此内容旨在传播更多信息,与本站立场无关,不构成投资建议。据此操作,风险自担。
举报
东方财富网
分享到微信朋友圈
打开微信,
点击底部的“发现”
使用“扫一扫”
即可将网页分享至朋友圈

扫描二维码关注
东方财富官网微信炒股配资门户
沪股通 深股通 港股通(沪) 港股通(深) 热门资讯 市场调整中资金借道积极入市 机构力挺光模块 13只潜力股曝光 利好来了!事关万亿赛道! 香港三大发钞行估值升至五年高位 焦点专题 2026年全国两会党的二十届四中全会第十二届Choice最佳分析师 “国家队”增持股票
 世界人工智能大会
视频
一键关注财经大咖
热点推荐
十大机构论市:以史为鉴 美联储加息 A股如何走?
东方财富研究中心
1231
人评论
2026-09-13
东方财富
扫一扫下载APP
东方财富产品
东方财富免费版
东方财富Level-2
东方财富策略版
妙想投研助理
Choice金融终端
证券交易
东方财富证券开户
东方财富在线交易
东方财富证券交易
关注东方财富
东方财富网微博
东方财富网微信
意见与建议
天天基金
扫一扫下载APP
基金交易
基金开户
基金交易
活期宝
基金产品
稳健理财
关注天天基金
天天基金网微博
天天基金网微信
东方财富期货
扫一扫下载APP
期货交易
期货手机开户
期货电脑开户
期货官方网站
信息网络传播视听节目许可证:0908328号 经营证券期货业务许可证编号:913101046312860336 违法和不良信息举报:021-61278686 举报邮箱:jubao@eastmoney.com
沪ICP证:沪B2-20070217 网站备案号:沪ICP备05006054号-11 沪公网安备 31010402000120号 版权所有:东方财富网 意见与建议:4000300059/952500
关于我们
可持续发展
广告服务
供应商平台
联系我们
诚聘英才
法律声明
隐私保护
征稿启事
友情链接

文章为作者独立观点,不代表线上配资炒股_线上股指配资_线上融资炒股观点